GAK en UWV lukte het niet. Het Kabinet moet bezuinigen! Hoe nu verder met de Sociale Zekerheid?
 Zie ook onze publicatie
Alternatief reddingsplan: Burgerinitiatief Sociale Zekerheid
D
D
D
D
D
Wij publiceerden al vaker over de problematiek rond de sociale zekerheid en de mogelijkheid om te innoveren.
Binnen de politiek is al sinds 1994 nauwelijks sprake van beweging of reactie op alternatieve voorstellen en wij wijten dat aan het ontbreken van basiskennis waar het de verzekeringsbedrijfstak betreft.
A) Er zijn Medelanders die kunnen werken en daarmee financiële onafhankelijkheid bewerkstelligen.
Zij zijn 100% arbeidsgeschikt.
B) Sommige mensen hebben de pech dat zij vanaf hun geboorte een grote of kleine beperking hebben.
Zij zijn geheel of gedeeltelijk BLIJVEND arbeidsONgeschikt
C) Andere mensen hebben de pech dat hen een letsel overkomt door een ongeval, waardoor zij blijvend invalide zijn.
Ook zij zijn geheel of gedeeltelijk BLIJVEND arbeidschONgeschikt
D) En er zijn natuurlijk ook veel mensen die als gevolg van een ziekte blijvende invaliditeit overkomt.
Ook hier is sprake van gehele of gedeeltelijk BLIJVEND arbeidsongeschikte mensen
E) En tot slot zijn er mensen die als gevolg van een ongeval of een ziekte TIJDELIJK arbeidsONgeschikt zijn.
Na herstel van een griep, ziekte of letsel door een ongeval herstellen zij en kunnen zij weer deelnemen aan
het arbeidsproces (zie A).
Velen verkiezen het werkzaam te zijn als ondernemer, zelfstandige of ZZP-er.
Maar de meeste mensen zoeken een baan en worden werknemer.
WERKGEVER/WERKNEMER
In vervlogen jaren investeerde iemand die geld geërfd had, dat geld in een onderneming zoals een Textielfabriek, de VOC, het Suezkanaal, een Mijn of een toeleverancier voor zulke activiteiten.
En de arbeiders deden het werk en er was sprake van onderbetaling of zelfs uitbuiting.
Zie B,C,D en E hiervoor:
Wie niet op zijn werk verscheen, verdiende niets en was gedoemd als bedelaar door het leven te gaan.
De Werkgevers waren doorgaans goed op de hoogte van de handel en zochten andere beleggingen als er gevaar dreigde voor de winstgevendheid.
Arbeiders konden ontslagen worden als hun chef slecht geslapen had en stonden dan plotseling zonder inkomen op straat.
Sociale zekerheden waren nog niet uitgevonden.
Arbeiders verenigden zich en de vakbonden eisten allereerst dat de werkgevers voor hen een ongevallenverzekering zouden afsluiten.
En zo geschiedde:
De collectieve ongevallenverzekering kwam op de markt:
1) een uitkering ineens voor de gezinsleden indien de arbeider op het werk door een ongeval om kwam
2) een som geld ineens voor de arbeider indien deze als gevolg van een ongeval op het werk blijvende invaliditeit overkwam
3) als de arbeider was geveld door een ziekte of letsel, dan werd maximaal gedurende twee jaren een soort dagloon uitgekeerd voor iedere dat dat hij niet kon werken.
4) tevens hadden deze arbeiders recht op medische hulp, zodat de dokter hen weer snel kon oplappen.
 In het Assurantiemuseum liggen nog “Dienstbodeverzekeringen” ter inzage.
Deze verzekeringsvorm werd afgesloten door de heer des huizes en deze kon daarin op de datum indiensttreding met inkt een dienstbode, tuinman of keukenhulp ter verzekering bijschrijven in het bijgeleverde register.
De Omvang van de dekking stond in het contract en bij ontslag kwam de dekking ten einde.
Zo af en toe kwam een Bode langs om het register te controleren en dan werd de premie afgerekend.
Pas na 1945 gingen verzekeraars over tot het aanbieden van Particuliere Ongevallenverzekeringen.
Deze verzekeringen dekten de beschreven gevaren als:
A) kapitaal bij overlijden door een ongeval
B) maximum kapitaal bij blijvende invaliditeit door een ongeval
C) daggeld bij tijdelijke arbeidsongeschiktheid door een ongeval
D) medische kosten als gevolg van een ongeval.
Voor schoolgaande kinderen werd de Collectieve Scholieren Ongevallenverzekering bedacht.
De meeste scholen sloten een dergelijk contract af en ouders konden hun kind zo verzekeren voor een dekking A) en B)
De Particuliere Ongevallenverzekering kon men uitbreiden door een zgn Ziekteverzekering af te sluiten
Rubriek C) bood dan in praktische zin dekking voor:
C) daggeld bij tijdelijke arbeidsongeschiktheid door ongeval of ziekte
Rubriek D) medische kosten werd in de loop van de jaren 1960/70 afgeschaft omdat het ziekenfonds afdoende dekking bood.
Het ziekenfonds was al vele jaren de basis verzekering die werknemers en hun gezinsleden de zekerheid bood voor dekking van medische kosten.
Zij die geen werknemer waren, waren genoodzaakt een Particuliere Ziektekostenverzekering af te sluiten.

Het Gemeenschappelijk Administratiekantoor (GAK) werd de taak toebedeeld om de arbeidsongeschiktheidsuitkeringen te regelen.
Zij die na twee jaren nog steeds arbeidsongeschikt waren, verloren hun recht op een uitkering wegens tijdelijke arbeidsongeschiktheid.
Zij waren blijkbaar blijvend arbeidsongeschikt en werden – voorafgaand aan het verlies van hun recht op uitkering – na bezoek van een ambtelijke keurmeester geheel of gedeeltelijk blijvend arbeidsongeschikt verklaard.
De keurmeester was nooit een arts. De keurmeesters waren in feite leken die een goedbedoelde poging deden om te controleren of er sprake was van structurele of langdurige ongeschiktheid om het werk te hervatten.
Reden voor ondergetekende om dit te Den Haag in 1983 aan de kaak te stellen tijdens een congres dat was georganiseerde door Vereniging van Personen werkzaam in het Verzekeringsbedrijf VPV.
Het indertijd gepubliceerde de VVP het verslag en dit treft u aan onder deze link: VPV CONGRES 1983
De Vereniging van Personen werkzaam in het Verzekeringsbedrijf, beter bekend onder de afkorting VPV, is een professioneel netwerk en een ontmoetingsplek voor professionals die werkzaam zijn binnen de verzekeringsbranche.
De vereniging werd opgericht op 26 oktober 1940 en richt zich op een aantal belangrijke pijlers binnen de sector:
Kennisdeling:
Het bevorderen van de kennis over het verzekeringswezen en de verzekeringswetenschap in de breedste zin van het woord.
Vakopleidingen:
Het actief stimuleren en ondersteunen van vakopleidingen ten behoeve van de verzekeringssector. Het bevorderen van de onderlinge en vriendschappelijke verhoudingen tussen personen die in de branche werkzaam zijn.
Arbeids(on)geschiktheid:
Van Ommen is van mening dat. gezien het feit dat verzekeringen voor het risico van arbeidsongeschiktheid niet meer te betalen zijn – de premies bedragen 20 a 25% van het verzekerde inkomen –het huidige systeem voor de vaststelling van de hoogte van de uitkeringen inzake blijvende invaliditeit of blijvende arbeidsongeschiktheid moet worden afgeschaft. De uitkeringsgrondslag voor AOV-verzekeringen moet, aldus Van Ommen, na één of. twee jaar volledige uitkering (de huidige basis) worden omgezet in een grondslag waarbij de arbeidsgeschiktheid als uitgangspunt wordt genomen.
“Iemand die bijvoorbeeld 50% arbeidsongeschikt is, moet gestimuleerd worden om voor die resterende 50% een baan te vinden. Zijn bijverdiensten moeten dan niet van zijn uitkering worden ingehouden.
Vindt hij geen baan, dan ligt de oorzaak daarvan niet aan zijn arbeidsongeschiktheid maar aan de werkeloosheid.
In dat geval zou hij naast zijn arbeidsongeschiktheidsuitkering ook een WW uitkering moeten krijgen”, aldus Van Ommen.
Hierdoor zullen volgens hem de schades fors teruglopen waardoor de premies voor AOV-verzekeringen kunnen worden verlaagd en daardoor betaalbaarder worden.
Mijn waarschuwing werd door menig toehoorder bekritiseerd en er was sprake van een soort opstand in de zaal.
Ik heb het spreekgestoelte moeten vasthouden om te voorkomen dat het op zittende toehoorders zou vallen.
SLECHTE HEELMEESTERS MAKEN STINKENDE WONDEN!
 Afwachten tot het fout gaat was wat mij betreft geen optie als het om Sociale Zekerheid gaat.
En je moet de put niet pas dempen als het kalf verdronken is!
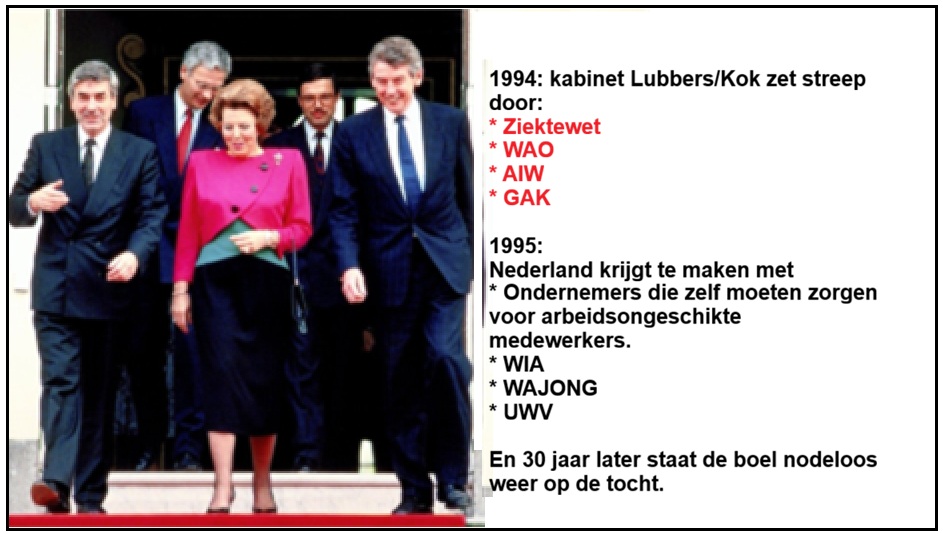
KABINET LUBBERS GRIJPT ALSNOG IN
In 1994 was het onvermijdelijke moment aangebroken:
Het aantal uitkeringsgerechtigden dat via het GAK permanent een inkomen genoot, dat liep totaal uit de hand.
Er moest op forse wijze worden bezuinigd.
Het toenmalige Kabinet Lubbers zag zich zelfs genoodzaakt de navolgende basisverzekeringen af te schaffen:
De Ziektewet werd afgeschaft
Voortaan zou de eerste twee jaar arbeidsongeschiktheid voor rekening van de werkgever komen.
Wat een onzinnig idee!
AAW zou worden afgeschaft
De Algemene Arbeidsongeschiktheid Wet werd ook meteen maar afgeschaft.
En zo kwamen arbeidsongeschikte huisvrouwen, studenten en zelfstandigen dus in de kou te staan.
Voor arbeidsongeschikte jongeren werd de WAJong bedacht.
WAO moest worden vervangen door de WIA
Net als de WAO was de WIA bedoeld voor werknemers.
De WAO was overigens naar mijn mening geen slechte wet, maar deze werd abominabel uitgevoerd door de medewerkers van het GAK.
Dus werd de wet vervangen door de WIA, uitgevoerd door het UWV.
WAJONG:
Een Wajong-uitkering is bedoeld voor jongeren en jongvolwassenen die op jonge leeftijd langdurig ziek of gehandicapt raken, waardoor zij (duurzaam) geen arbeidsvermogen hebben.
Het GAK werd opgeheven en vervangen door het UWV.
En ze deden een plas en lieten alles zoals het was.
Leken en arbeidsdeskundigen gingen zich weer buigen over de uitkeringsrechten van arbeidsongeschikten.
Maar een beoordeling structureel laten doen door één of meer medische deskundigen (specialisten) werd niet overwogen.
HOOGSTE TIJD VOOR ACTIE
Ondergetekende is sinds 1969 werkzaam in het verzekeringsbedrijf en deed dus ruimschoots ervaring op met het laten keuren van verzekerden die blijvend invalide waren geworden door een
ongeval of een ziekte.
Vanwege deze ervaring, heb ik de moeite genomen om de toenmalige Minister van Sociale Zaken te vertellen over de optie onderscheid te maken tussen de gevolgen van blijvende invaliditeit, zodat de verzekerde zijn resterende mogelijkheden om geld te verdienen door arbeid ten volle zou kunnen benutten zonder te worden gekort op zijn uitkering.
WETSONTWERPEN
Sterker nog: om te voorkomen dat men niet goed zou weten om te gaan met dit voorstel, heb ik twee wetsontwerpen voorgelegd:
1) De WIW : Wet Invaliditeitsverzekering Werknemers
2) De AIW : vervanging van de AAW voor zelfstandigen, huisvrouwen , jongeren.
Mijn voorstel hield mede in dat de Ziektewet ongewijzigd van kracht zou moeten blijven.
Ondernemers en kleine zelfstandigen zijn gewoon niet in staat om dit risico voor hun rekening te nemen.
Het is onverantwoord om MKB op te schepen met verantwoordelijkheid om medewerkers tot 2 jaren toe te moeten blijven compenseren bij ziekte of ongeval / arbeidsongeschiktheid.
VAN ONDERNEMER NAAR WERKNEMER
Het onzalige plan om de ziektewet af te schaffen, heeft helaas toch doorgang gevonden en dat heeft menig zelfstandig ondernemer gedwongen om zelf een baan te gaan zoeken.
Minister De Vries heeft mij vervolgens laten weten dat hij het door hem eerder gepresenteerde wetsontwerp zou intrekken zodat deze nieuwe visie (WIW en AIW)konden worden betrokken
bij zijn definitieve voorstellen.
Arbeids(on)geschiktheid:
Assurantie Magazine:
De premies bedragen 20 a 25% van het verzekerde inkomen en dat is dus onhaalbaar.
“Van Ommen is van mening dat. gezien het feit dat verzekeringen voor het risico van arbeidsongeschiktheid niet meer te betalen zijn, het huidige systeem voor de vaststelling van de hoogte van de uitkeringen inzake blijvende invaliditeit of blijvende arbeidsongeschiktheid moet worden afgeschaft. De uitkeringsgrondslag voor AOV-verzekeringen moet, aldus Van Ommen, na één of. twee jaar volledige uitkering (de huidige basis) worden omgezet in een grondslag waarbij de arbeids GE schiktheid als uitgangspunt wordt genomen.”
“Het korten op de uitkering omdat iemand ondanks zijn blijvende invaliditeit een inkomen weet te verwerven, heeft een schadelijk effect.
Het verlies van functies is al erg genoeg.
Iemand die bijvoorbeeld 50% invalide is, moet gestimuleerd worden om voor die resterende 50% een baan te vinden. Zijn bijverdiensten moeten dan niet van zijn uitkering worden ingehouden. ”
Aldus Van Ommen.
Over het afschaffen van de Ziektewet:
Het Gemeenschappelijk Administratiekantoor (GAK) is opgericht in 1952, met de opdracht om de Organisatiewet Sociale Verzekering. uit te voeren.
40 jaren later – in 1994 – heeft het Kabinet Lubbers besloten de stekker er uit te trekken.
UITKERINGSINSTANTIE GAK WERD IN 1994 VERVANGEN DOOR HET UWV.
Een nieuwe baan voor de medewerkers die voorheen bij het GAK werkten!
30 jaren later komt de politiek er achter dat ook het UWV er niet in is geslaagd een kwalitatieve organisatie op te zetten die keuringen kan verrichten en de stroom van uitkeringen adequaat kan organiseren.
Deel dit bericht, kies uw platform!
Hans van Ommen
Partners van Findinet


