GAK en UWV faalden. Het Kabinet moet bezuinigen! Hoe nu verder met de Sociale Zekerheid?
Op 26 oktober 2026 gezonden aan:
Staatssecretaris Eric van der Burg
CC de Commissie Sociale Zaken en Werkgelegenheid (Tweede Kamer)
 Zie ook onze publicatie
Alternatief reddingsplan: Burgerinitiatief Sociale Zekerheid
D
D
D
D
D
Wij publiceerden al vaker over de problematiek rond de sociale zekerheid en de mogelijkheid om te innoveren.
Binnen de politiek is al sinds 1994 nauwelijks sprake van beweging of reactie op alternatieve voorstellen en wij wijten dat aan het ontbreken van basiskennis waar het de verzekeringsbedrijfstak betreft.
A) Er zijn Medelanders die kunnen werken en daarmee financiële onafhankelijkheid bewerkstelligen.
Zij zijn 100% arbeidsgeschikt.
B) Sommige mensen hebben de pech dat zij vanaf hun geboorte een grote of kleine beperking hebben.
Zij zijn geheel of gedeeltelijk BLIJVEND arbeidsONgeschikt
C) Andere mensen hebben de pech dat hen een letsel overkomt door een ongeval, waardoor zij blijvend invalide zijn.
Ook zij zijn geheel of gedeeltelijk BLIJVEND arbeidschONgeschikt
D) En er zijn natuurlijk ook veel mensen die als gevolg van een ziekte blijvende invaliditeit overkomt.
Ook hier is sprake van gehele of gedeeltelijk BLIJVEND arbeidsONgeschikte mensen
E) En tot slot zijn er mensen die als gevolg van een ongeval of een ziekte TIJDELIJK arbeidsONgeschikt zijn.
Na herstel van een griep, ziekte of letsel door een ongeval herstellen zij en kunnen zij weer deelnemen aan
het arbeidsproces (zie A).
Velen verkiezen het werkzaam te zijn als ondernemer, zelfstandige of ZZP-er.
Eigenlijk zou ook deze groep verplicht moeten deelnemen aan een dergelijk sociaal vangnet op basis van een eigen omslagstelsel.
WERKGEVER/WERKNEMER
In vervlogen jaren investeerde iemand die geld geërfd had, dat geld in een onderneming zoals een Textielfabriek, een plantage, de VOC, het Suezkanaal, een Mijn of een toeleverancier voor zulke activiteiten.
En de arbeiders deden het werk en er was zonder twijfel sprake van onderbetaling of zelfs uitbuiting.
Zie B,C,D en E hiervoor:
Wie niet op zijn werk verscheen, verdiende niets en was gedoemd als bedelaar door het leven te gaan.
De Werkgevers waren doorgaans goed op de hoogte van de handel en zochten andere beleggingen als er gevaar dreigde voor de winstgevendheid.
Arbeiders konden ontslagen worden als hun chef slecht geslapen had en stonden dan plotseling zonder inkomen op straat.
Sociale zekerheden waren nog niet uitgevonden.
Arbeiders verenigden zich en de vakbonden eisten allereerst dat de werkgevers voor hen een ongevallenverzekering zouden afsluiten.
En zo geschiedde:
De eerste collectieve ongevallenverzekeringen kwamen op de markt:
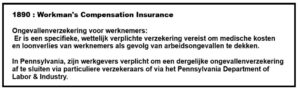
1) KAPITAAL: een som geld ineens voor de gezinsleden indien de arbeider op het werk door een ongeval om kwam
2) KAPITAAL: een som geld ineens voor de arbeider indien deze als gevolg van een ongeval op het werk blijvende invaliditeit overkwam
3) DAGLOON: als de arbeider was geveld door een ziekte of letsel, dan werd maximaal gedurende 6 maanden een soort dagloon uitgekeerd voor iedere dag dat hij niet kon werken.
4) MEDICHE KOSTEN: tevens hadden deze arbeiders na een ongeval recht op medische hulp, zodat de dokter hen weer snel kon oplappen.
DIENSTBODENVERZEKERINGEN
 In het Assurantiemuseum liggen nog “Dienstbodeverzekeringen” ter inzage.
Deze verzekeringsvorm werd afgesloten door de heer des huizes en deze kon daarin op de datum indiensttreding met inkt een dienstbode, tuinman of keukenhulp ter verzekering bijschrijven in het bijgeleverde register.
De Omvang van de dekking stond in de polis en bij ontslag kwam de dekking ten einde nadat het register was bijgewerkt.
D
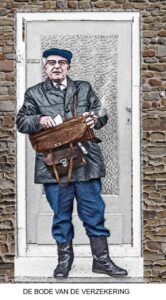
Zo af en toe kwam een Bode langs om het register te controleren en dan werd de premie afgerekend.
Pas na 1945 gingen verzekeraars ACTIEF over tot het aanbieden van Particuliere Ongevallenverzekeringen.
Deze verzekeringen dekten de beschreven gevaren als:
A) KAPITAAL bij overlijden door een ongeval
B) KAPITAAL: maximum kapitaal bij blijvende invaliditeit door een ongeval
C) DAGLOON bij tijdelijke arbeidsongeschiktheid door een ongeval
D) MEDISCHE KOSTEN als gevolg van een ongeval.
Voor schoolgaande kinderen werd de Collectieve Scholieren Ongevallenverzekering bedacht.
De meeste scholen sloten een dergelijk contract af en ouders konden hun kind zo verzekeren voor een dekking A) en B)
De Particuliere Ongevallenverzekering kon men uitbreiden door een zgn Ziekteverzekering af te sluiten
Rubriek C) bood dan in praktische zin dekking voor:
C) DAGLOON bij tijdelijke arbeidsongeschiktheid door ziekte
Rubriek D) medische kosten werd in de loop van de jaren 1960/70 afgeschaft omdat het ziekenfonds afdoende dekking bood.
Het ziekenfonds was al vele jaren de basis verzekering die werknemers en hun gezinsleden de zekerheid bood voor dekking van medische kosten.
Zij die geen werknemer waren, waren genoodzaakt een Particuliere Ziektekostenverzekering af te sluiten.

Het Gemeenschappelijk Administratiekantoor (GAK) werd de taak toebedeeld om de arbeidsongeschiktheidsuitkeringen te regelen voor de werknemers.
Zij die na twee jaren nog steeds arbeidsongeschikt waren, verloren hun recht op een uitkering wegens tijdelijke arbeidsongeschiktheid.
Zij waren blijkbaar blijvend arbeidsongeschikt en werden – voorafgaand aan het verlies van hun recht op uitkering – na bezoek van een ambtelijke keurmeester geheel of gedeeltelijk blijvend arbeidsongeschikt verklaard.
Een praktisch voorbeeld: de lekke boekhouder
1976: De hoofd boekhouder van mijn bedrijf bleek vele jaren niet gemerkt te hebben dat onze boekhouding gebruik maakte van een Kienzle boekhoudmachine die na het boeken van facturen structureel een fout saldo afdrukte.
Zij wier saldo te hoog was afgedrukt, klaagden vanzelfsprekend en het saldo werd dan gecorrigeerd.
Zij wier saldo te laag was afgedrukt hadden geen klagen.
Tot de fout door mij zelf werd ontdekt.
De boekhouder bleek inmiddels jaren achtereen het verschil tussen grootboek en subadministratie afgeboekt te hebben ten laste van het resultaat.
Jaarlijks had hij 300.000 tot 400.000 moeten afboeken. Al die jaren hadden wij geen schijn van kans om winst te maken.
Toen ik hem te hulp schoot om de problemen het hoofd te bieden, meldde hij zich arbeidsongeschikt en na keuring door het GAK heeft hij nooit meer van zich laten horen.
GAK: De keurmeester was nooit een arts. De keurmeesters waren in feite leken die een goedbedoelde poging deden om te controleren of er sprake was van structurele of langdurige ongeschiktheid om het werk te hervatten.
Reden voor ondergetekende om dit te Den Haag in 1983 aan de kaak te stellen tijdens een congres dat was georganiseerde door Vereniging van Personen werkzaam in het Verzekeringsbedrijf VPV.
Het indertijd gepubliceerde de VVP het verslag en dit treft u aan onder deze link: VPV CONGRES 1983
De Vereniging van Personen werkzaam in het Verzekeringsbedrijf, beter bekend onder de afkorting VPV, is een professioneel netwerk en een ontmoetingsplek voor professionals die werkzaam zijn binnen de verzekeringsbranche.
De vereniging werd opgericht op 26 oktober 1940 en richt zich op een aantal belangrijke pijlers binnen de sector:
Kennisdeling:
Het bevorderen van de kennis over het verzekeringswezen en de verzekeringswetenschap in de breedste zin van het woord.
Vakopleidingen:
Het actief stimuleren en ondersteunen van vakopleidingen ten behoeve van de verzekeringssector. Het bevorderen van de onderlinge en vriendschappelijke verhoudingen tussen personen die in de branche werkzaam zijn.
Arbeids(on)geschiktheid:
Van Ommen is van mening dat. gezien het feit dat verzekeringen voor het risico van arbeidsongeschiktheid niet meer te betalen zijn – de premies bedragen 20 a 25% van het verzekerde inkomen –het huidige systeem voor de vaststelling van de hoogte van de uitkeringen inzake blijvende invaliditeit of blijvende arbeidsongeschiktheid moet worden afgeschaft. De uitkeringsgrondslag voor AOV-verzekeringen moet, aldus Van Ommen, na één of. twee jaar volledige uitkering (de huidige basis) worden omgezet in een grondslag waarbij de arbeidsgeschiktheid als uitgangspunt wordt genomen.
“Iemand die bijvoorbeeld 50% arbeidsongeschikt is, moet gestimuleerd worden om voor die resterende 50% een baan te vinden. Zijn bijverdiensten moeten dan niet van zijn uitkering worden ingehouden.
Vindt hij geen baan, dan ligt de oorzaak daarvan niet aan zijn arbeidsongeschiktheid maar aan de werkeloosheid.
In dat geval zou hij naast zijn arbeidsongeschiktheidsuitkering ook een WW uitkering moeten krijgen”, aldus Van Ommen.
Hierdoor zullen volgens hem de schades fors teruglopen waardoor de premies voor AOV-verzekeringen kunnen worden verlaagd en daardoor betaalbaarder worden.
Mijn waarschuwing werd door menig toehoorder bekritiseerd en er was sprake van een soort opstand in de zaal.
Ik heb het spreekgestoelte moeten vasthouden om te voorkomen dat het op zittende toehoorders zou vallen.
SLECHTE HEELMEESTERS MAKEN STINKENDE WONDEN!
 Afwachten tot het fout gaat was wat mij betreft geen optie als het om Sociale Zekerheid gaat.
En je moet de put niet pas dempen als het kalf verdronken is!
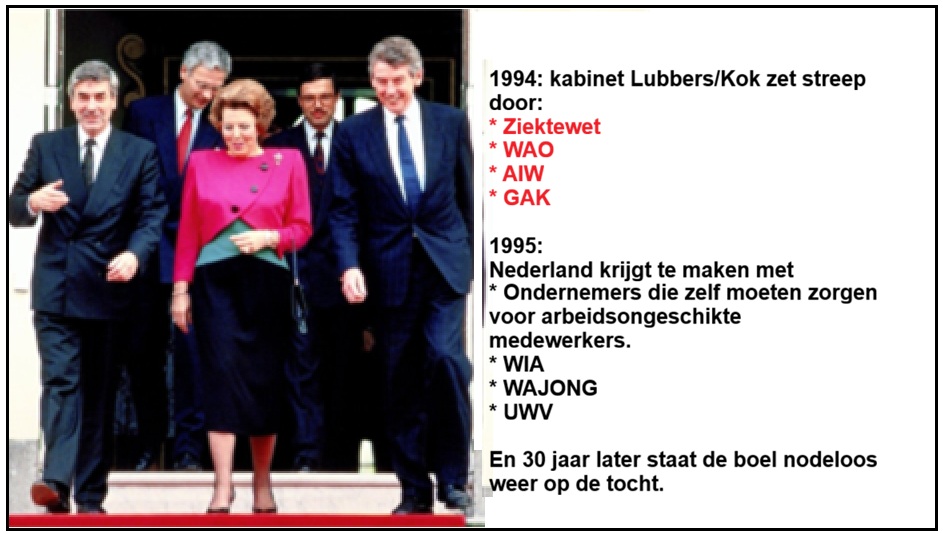
KABINET LUBBERS GRIJPT ALSNOG IN
In 1994 was het onvermijdelijke moment aangebroken:
Het aantal uitkeringsgerechtigden dat via het GAK permanent een inkomen genoot, dat liep totaal uit de hand.
Er moest op forse wijze worden bezuinigd.
Het toenmalige Kabinet Lubbers zag zich zelfs genoodzaakt de navolgende basisverzekeringen af te schaffen:
De Ziektewet werd afgeschaft
Voortaan zou de eerste twee jaar arbeidsongeschiktheid voor rekening van de werkgever komen.
Wat een onzinnig idee!
AAW zou worden afgeschaft
De Algemene Arbeidsongeschiktheid Wet werd ook meteen maar afgeschaft.
En zo kwamen arbeidsongeschikte huisvrouwen, studenten en zelfstandigen dus in de kou te staan.
Voor arbeidsongeschikte jongeren werd de WAJong bedacht.
WAO moest worden vervangen door de WIA
Net als de WAO was de WIA bedoeld voor werknemers.
De WAO was overigens naar mijn mening geen slechte wet, maar deze werd abominabel uitgevoerd door de medewerkers van het GAK.
Dus werd de wet vervangen door de WIA, uitgevoerd door het UWV.
WAJONG:
Een Wajong-uitkering is bedoeld voor jongeren en jongvolwassenen die op jonge leeftijd langdurig ziek of gehandicapt raken, waardoor zij (duurzaam) geen arbeidsvermogen hebben.
Het GAK werd opgeheven en vervangen door het UWV.
En ze deden een plas en lieten alles zoals het was.
Leken en arbeidsdeskundigen gingen zich weer buigen over de uitkeringsrechten van arbeidsongeschikten.
Maar een beoordeling structureel laten doen door één of meer medische deskundigen (specialisten) werd niet overwogen.
HOOGSTE TIJD VOOR ACTIE
Ondergetekende is sinds 1969 werkzaam in de verzekeringsbedrijfstak en deed dus ruimschoots ervaring op met het laten keuren van verzekerden die blijvend invalide waren geworden door een ongeval of een ziekte.
Vanwege deze ervaring, heb ik de moeite genomen wetsontwerpen samen te stellen waarbij onderscheid werd gemaakt op basis van de gevolgen van blijvende en tijdelijke arbeidsongeschiktheid.
Verzekerden die hun resterende mogelijkheden om geld te verdienen werd toegestaan dit te doen zonder te worden gekort op hun uitkering.
WETSONTWERPEN
1) De WIW : Wet Invaliditeitsverzekering Werknemers
2) De AIW : vervanging van de AAW voor zelfstandigen, huisvrouwen , jongeren.
Mijn voorstellen hielden mede in dat de Ziektewet ongewijzigd van kracht zou moeten blijven.
Ondernemers en kleine zelfstandigen zijn immers niet in staat om dit risico voor hun rekening te nemen. Noch kunnen zij controleren of er sprake is van arbeidsongeschiktheid.
Het was ook onverantwoord om MKB op te schepen met verantwoordelijkheid om medewerkers tot 2 jaren toe te moeten blijven compenseren bij ziekte of ongeval / arbeidsongeschiktheid.
Zo is later ook gebleken.
VAN ONDERNEMER NAAR WERKNEMER
Het onzalige plan om de ziektewet af te schaffen, heeft helaas toch doorgang gevonden en dat heeft menig zelfstandig ondernemer gedwongen om zelf een baan te gaan zoeken.
 Minister De Vries heeft mij vervolgens laten weten dat hij het door hem eerder gepresenteerde wetsontwerp zou intrekken,
zodat deze nieuwe visie (WIW en AIW)konden worden betrokken bij zijn definitieve voorstellen.
Arbeids(on)geschiktheid:
Assurantie Magazine:
De premies bedroegen 20 a 25% van het verzekerde inkomen en dat is dus onhaalbaar.
“Van Ommen is van mening dat. gezien het feit dat verzekeringen voor het risico van arbeidsongeschiktheid niet meer te betalen zijn, het huidige systeem voor de vaststelling van de hoogte van de uitkeringen inzake blijvende invaliditeit of blijvende arbeidsongeschiktheid moet worden afgeschaft. De uitkeringsgrondslag voor AOV-verzekeringen moet, aldus Van Ommen, na één of. twee jaar volledige uitkering (de huidige basis) worden omgezet in een grondslag waarbij de arbeids GE schiktheid als uitgangspunt wordt genomen.”
“Het korten op de uitkering omdat iemand ondanks zijn blijvende invaliditeit een inkomen weet te verwerven, heeft een schadelijk effect.
Het verlies van functies is al erg genoeg.
Iemand die bijvoorbeeld 50% invalide is, moet gestimuleerd worden om voor die resterende 50% een baan te vinden. Zijn bijverdiensten moeten dan niet van zijn uitkering worden ingehouden. ”
Aldus Van Ommen.
Over het afschaffen van de Ziektewet:
Het Gemeenschappelijk Administratiekantoor (GAK) is opgericht in 1952, met de opdracht om de Organisatiewet Sociale Verzekering. uit te voeren.
40 jaren later – in 1994 – heeft het Kabinet Lubbers besloten de stekker er uit te trekken.
UITKERINGSINSTANTIE GAK WERD IN 1994 VERVANGEN DOOR HET UWV.
Een nieuwe baan voor de medewerkers die voorheen bij het GAK werkten!
30 jaren later komt de politiek er achter dat ook het UWV er niet in is geslaagd een kwalitatieve organisatie op te zetten die keuringen kan verrichten en de stroom van uitkeringen adequaat kan organiseren.
Op weg naar 40 miljard aan Sociale Uitkeringen.
Dat de wetgeving m.b.t. Sociale verzekeringen hebben geleid tot een onhoudbare situatie omdat dit de gemeenschap nu al 30 miljard per jaar kost.
Hier is de globale uitsplitsing van de belangrijkste UWV-uitkeringssoorten:
Volgens recente cijfers van het Centraal Bureau voor de Statistiek (CBS)
* hebben 5.600.000 Nederlanders een vaste baan en zij dragen de lasten voor sociale zekerheid.
* telt Nederland in 2026 in totaal 3.833.508 inwoners van 65 jaar of ouder, wat ongeveer 21,1% van de totale bevolking is.
* telt Nederland ongeveer 3.720,000 inwoners jonger dan 20 jaar oud (0 tot 20 jaar).
* zijn er meer dan 400.000 werkelozen.
* ontvangen ongeveer 822.000 à 825.000 personen leven van een uitkering vanwege Arbeidsongeschiktheid (WIA, WAO, Wajong samen).
In totaal dus bijna 8.000.000 inwoners die niet bijdragen aan de sociale zekerheid.
Het is volstrekt helder dat ons Staats-huishoudboekje niet deugd.
Deel dit bericht, kies uw platform!
Hans van Ommen
Partners van Findinet